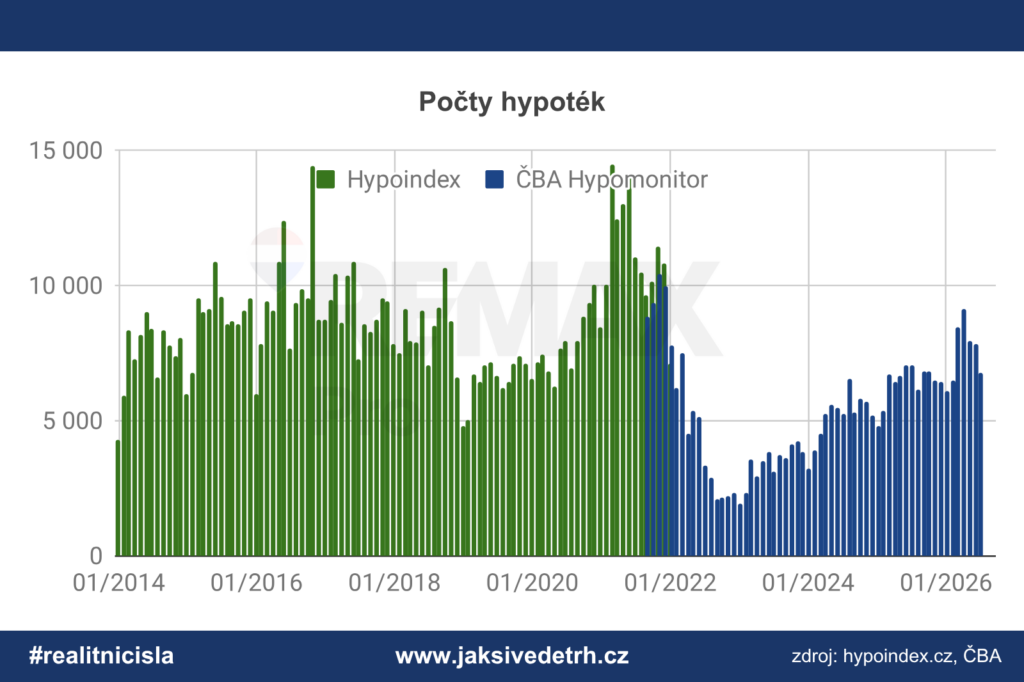
O tom, že vrchol hypotečního trhu nastal v letošním dubnu jsem psal již v minulém vydání.
Počty uzavřených hypoték klesají. A už i v meziročním srovnání jsme poprvé v mínusu. V červenci banky dle dat ČBA uzavřely 6 7036 nových hypoték. Což je o cca 1000 méně než v červnu. I když nelze opomenout i vliv sezónního výkyvu v rámci letního období.
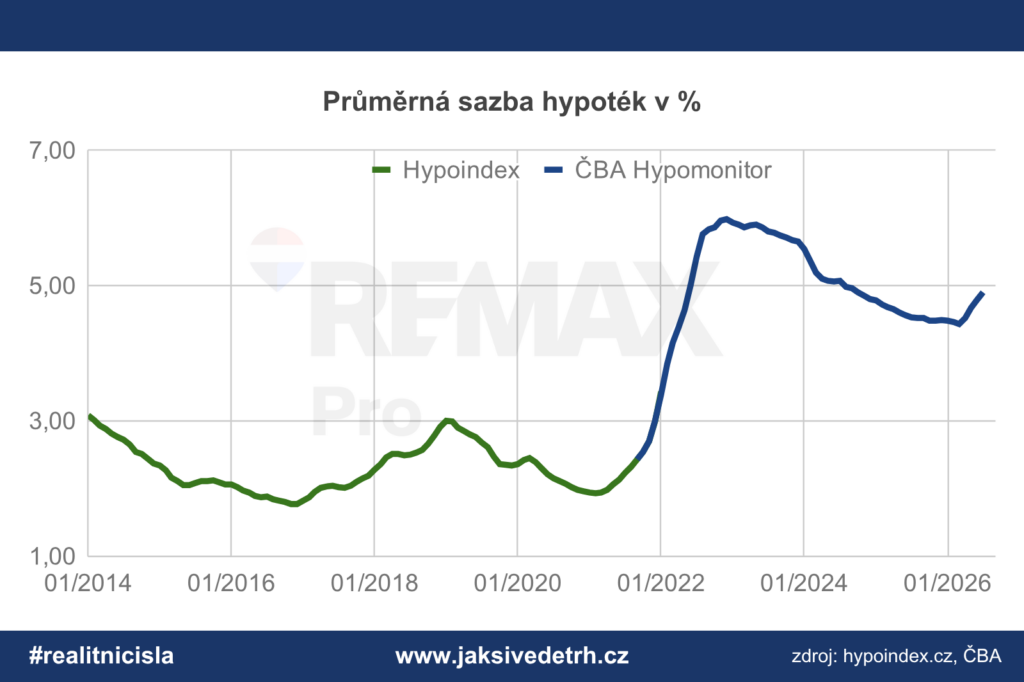
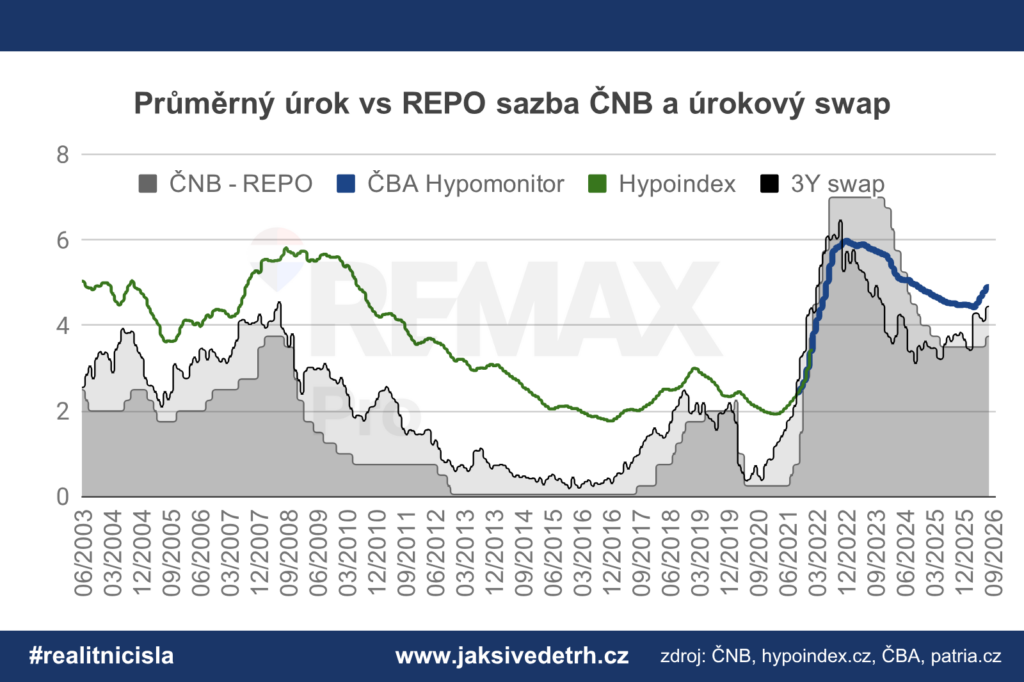
Průměrná úroková sazba realizovaných hypoték od dubna stále roste. V červenci meziměsíčně vyrostla o dalších 0,11 p. b. na 4,90 %. A srpnová data Hypoindexu ukazují průměrnou nabídkovou sazbu dokonce ve výši 5,42 %. Růstu tedy zdaleka ještě není konec.
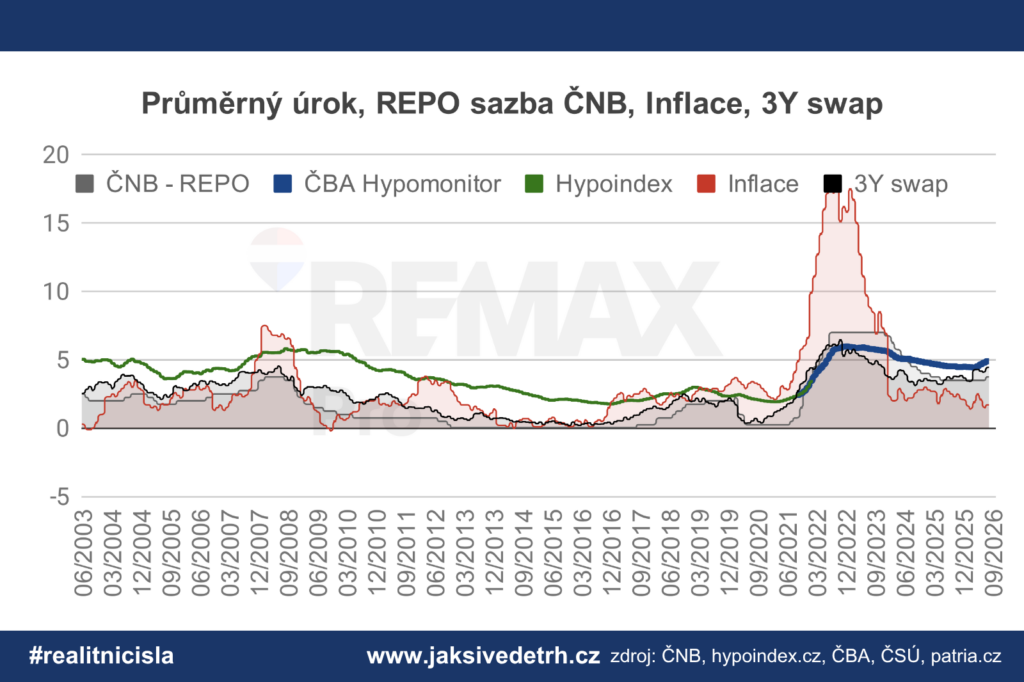
Inflace meziměsíčně mírně vzrostla o 0,2 p. b. na 1,7 %.
aktuální grafy v sekci Realitní čísla
Komentář RX Finance:
— 26. 8. 2026 —
Celková produkce hypotečních úvěrů dosáhla v červenci hodnoty 40,36 mld Kč to je meziměsíčně o více než 8,5 mld Kč méně, a to již není zanedbatelný pokles. Může to být jen standardní prázdninový jev nebo hypoteční trh opravdu začíná silně brzdit. Pro objektivnější hodnocení bude nutné počkat na zářijové a říjnové výsledky. I přes razantní červencový pokles je dosažená produkce luxusní hodnotou při pohledu do nedávné historie. Červencová produkce hravě převyšuje všechny dosažené hodnoty za jednotlivé měsíce loňského roku, přičemž loňský rok nelze považovat za historicky neúspěšný, spíš naopak.
Úrokové sazby dál pokračují v růstu a pomalu se blíží pětiprocentní hranici. Meziměsíčně průměrná úroková sazba na realizovaných úvěrech narostla o dalších 13 bazických bodů a dosáhla hodnoty 4,88%. Vývoj úrokových swapů je i nadále značně volatilní, po lehkém poklesu 5ti letého swapu na přelomu července a srpna, dochází opět k jeho růstu a předchozí poklesy jsou tak již téměř smazány.
V červenci také dále pokračoval pokles objemu průměrné hypotéky, meziměsíčně o dalších 60 tis Kč. Aktuální hodnota průměrné hypotéky tak činí 4,41 mil Kč.
Jak si letos vedou jednotlivé hypoteční banky?
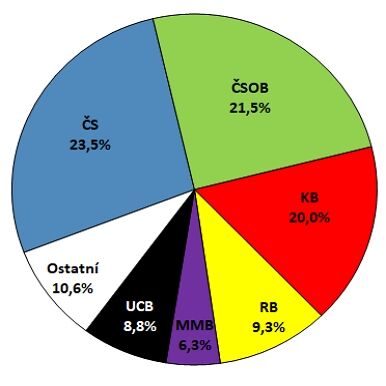
Takto vypadají podíly jednotlivých bank reportujících ministerstvu pro místní rozvoj za první pololetí letošního roku v objemu hypotečních úvěrů.
Hegemonii v produkci hypoték dál drží velká trojka, aktuálně v pořadí 1. Česká spořitelna; 2. ČSOB; 3 Komerční banka. Na tři největší banky připadá 65% objemu hypoték na trhu. Za zmínku stojí letošní podíl KB, který se již přehoupl přes hranici 20% a banka si tak splnila svůj dlouhodobý cíl. Jaký to bude mít vliv na kvalitu hypotečních produktů a procesů KB? Tuto otázku necháme zatím bez odpovědi.
Na opačném spektru tržních podílů zmíníme posilující podíl bank v kategorii Ostatní – tedy institucí které do MMR své výsledky nereportují. Rovněž je potřeba zmínit i růst podílu MMB.
Jak se dařilo české ekonomice?
Červencová inflace se držela na hranici 1,7 % v meziročním srovnání a dál se tedy pohybuje v tolerančním pásmu ČNB . Na meziročním růstu inflace se největší měrou podílely ceny pohonných hmot. Na opačném konci spektra jsou pak ceny potravin.
Tržby v maloobchodě se v červnu reálně meziročně zvýšily o 3,6 %, ovšem meziměsíčně se snížily o 0,1 %. Nejvíce k růstu maloobchodu přispěly internetové a zásilkové obchody, kterým vzrostly tržby meziročně o 12,6 %.
Stavební produkce v červnu meziročně vzrostla o 2,0 %, meziměsíčně byla nižší o 0,3 %.Produkce v pozemním stavitelství se zvýšila o 6,3 % a inženýrské stavitelství meziročně kleslo o 5,3 % (důvodem poklesu je vysoká srovnávací základna)
Průmyslová produkce v červnu meziročně reálně vzrostla o 4,0 %. Meziměsíčně byla vyšší o 1,2 %
aktuální grafy v sekci Realitní čísla